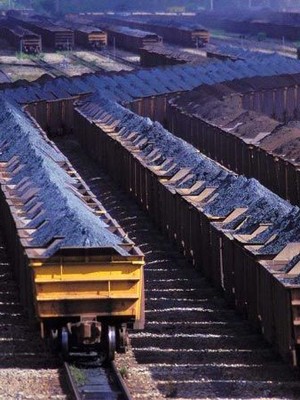
GOVERNO E VALE FAZEM ACERTO SOBRE ROYALTY DA MINERAÇÃO.
Departamento Nacional de Produção Mineral cobrava R$ 4,8 bilhões, mas presidente da mineradora não revelou qual o valor da compensação

A Vale e o Departamento Nacional de Produção Mineral (DNPM) concluíram as negociações sobre o pagamento de royalties que o órgão cobra da mineradora, disse nesta quarta-feira o secretário de Geologia e Mineração do Ministério de Minas e Energia, Cláudio Scliar, logo após a Reuters divulgar a informação por outras fontes.
O secretário não entrou em detalhes sobre o valor acertado, ao falar rapidamente a jornalistas no Ministério de Minas e Energia. Mas uma fonte do governo disse mais cedo à Reuters que o valor pode chegar a R$ 4,5 bilhões.
"O grupo de trabalho para a definição desta cobrança acabou", disse a fonte do governo que pediu para não ser identificada. "Procuramos fazer o que manda a legislação; não podemos negociar com dinheiro público", acrescentou.
O valor acertado para o pagamento pela Vale, segundo essa fonte, ficou entre R$ 4 bilhões e R$ 4,5 bilhões, um valor acima do que esperava o mercado, mas abaixo do valor das cobranças totais do DNPM sobre a Vale, de US$ 4,7 bilhões, segundo a própria Vale discriminou em relatório financeiro no passado.
A fonte disse que não poderia fornecer o valor exato.
As ações da Vale aprofundaram moderadamente a queda após a publicação da reportagem da Reuters. Estavam caindo 0,13%, às 16h34, e fecharam em baixa de 0,36%, enquanto o Ibovespa fechou em alta de 1,25%.
O centro da disputa com o DNPM é a base de cálculo da Compensação Financeira pela Exploração de Recursos Minerais (CFEM), royalty que incide sobre o faturamento das mineradoras.
O governo cobra descontos realizados pela empresa no recolhimento do royalty ao longo das últimas décadas, como gastos com transporte e seguro, entre outros valores decorrentes de divergências provocadas pela lei do setor, cheia de brechas.
Caberia à Vale apresentar o resultado das negociações a seu Conselho de Administração.
O presidente da Vale, Murilo Ferreira, desconversou sobre o assunto ao chegar para uma reunião no Ministério dos Transportes, nesta quarta-feira.
"O DNPM não está em greve? O DNPM está em greve. Quando eles terminarem a gente vai conversar", disse Ferreira em tom de ironia ao ser questionado por jornalistas.
Questionado se o valor ficou mais próximo do que a Vale queria ou se mais perto do que o governo desejava, ele afirmou: "Ficou mais perto do que é o real".
Indagado sobre o que seria o valor real, ele acrescentou: "Não sei. A pessoa na minha idade já fica esquecida".
No último dia 5, Ferreira afirmou que a decisão sairia em alguns dias.
Após a decisão final dos acionistas da Vale, o tema deverá ser encerrado pelo ministro de Minas e Energia, Edson Lobão, segundo a fonte.
Para um analista de banco que acompanha o assunto, o mercado não espera um pagamento acima de R$ 2 bilhões e ainda aguarda uma decisão mais favorável à mineradora.
"Já ouvi que a Vale teria de pagar R$ 4 bilhões, mas isso não faria sentido... já ocorreram acordos semelhantes no passado e houve flexibilidade para reduzir à metade esses valores", disse o especialista, pedindo anonimato.
Depois de longa luta na Justiça e de processos que chegaram a ameaçar os direitos de exploração da Vale em Carajás, onde estão suas maiores minas, as duas partes formaram um grupo de trabalho em meados no ano passado com o objetivo de chegar a um entendimento sobre o pagamento da CFEM, atendendo a um pedido da presidente Dilma Rousseff.
O DNPM argumenta que os valores do minério de ferro que devem servir de base para o recolhimento do imposto têm de refletir o preço final, vendido, na maioria das vezes, no exterior.
Mas a Vale, segundo o órgão, apresentava valores do produto comercializado entre subsidiárias e clientes, internamente, mais barato.
(Por Sabrina Lorenzi - com reportagem adicional de Jeferson Ribeiro e Leonardo Goy, em Brasília; edição de Roberto Samora)
PRODUÇÃO DE MINÉRIO DE FERRO DA VALE SOBE 15% NO 2º TRIMineradora anuncia que produção de 80,5 milhões de toneladas é recorde para o período
A produção de minério de ferro da Vale no segundo trimestre do ano atingiu 80,542 milhões de toneladas, uma recuperação de 15,1% em relação a janeiro e março deste ano, quando a produção da mineradora teve um impacto negativo pelo forte período de chuvas.
A Vale também divulgou em comunicado nesta quarta-feira que a produção de abril a junho foi recorde para um segundo trimestre. No mesmo período do ano passado, o volume de minério de ferro produzido ficou em 80,257 milhões de toneladas.
A companhia informou ainda que a produção de minério em Carajás alcançou 27,4 milhões de toneladas no segundo trimestre, aumento de 26% sobre o trimestre anterior e alta de 5,2% em relação a igual período de 2011.
No mesmo período, a produção de pelotas atingiu 14,256 milhões de toneladas, aumento de 12,3% ante o trimestre anterior. A de carvão subiu 5%, para 2,467 milhões de toneladas; a de níquel recuou 3,6%, para 61 mil toneladas; e a de cobre caiu 4,4%, para 70 mil toneladas, na mesma base comparativa.
VALE ELEVA PRODUÇÃO DE MINÉRIO DE FERRO 2º TRI, DIZEM BANCOS
Nível deve voltar ao registrado antes das chuvas que interromperam operações e embarques
A Vale divulga na quarta-feira o relatório de produção do segundo trimestre no qual deverá exibir maiores volumes de extração de minério de ferro, retomando patamares registrados antes das chuvas que interromperam operações de algumas minas da companhia e afetaram os embarques do primeiro trimestre.
A maior produtora de minério de ferro do mundo deve anunciar ainda aumento na produção de cobre e níquel, de acordo com previsões de bancos que acompanham a mineradora.
A produção de minério de ferro da Vale deverá ser da ordem de 80 milhões de toneladas, cerca de 15% maior em relação à quantidade obtida no primeiro trimestre e 5% acima do que alcançou no mesmo período de 2011, disse o Citibank em relatório a clientes.
O Goldman Sachs estima que a Vale produzirá cerca de 73 milhões toneladas de minério de ferro sem considerar a produção da Samarco, na qual a Vale detém participação de 50%, em parceria com a australiana BHP.
Dos quase 70 milhões de toneladas que a Vale produziu no primeiro trimestre do ano, 2,5 milhões de toneladas foram atribuídos à parcela da mineradora brasileira na Samarco.
"Nós esperamos um preço médio de US$ 112 por tonelada, ligeiramente melhor do que US$ 109 por tonelada do último trimestre, com base no menor frete/custos de combustível", afirmam Alexander Hacking e Thiago Ojea, que assinam o relatório do Citi.
O banco prevê ainda alta de 10% na produção de níquel em relação ao trimestre anterior e de 23% em comparação ao mesmo período de 2011. A estimativa, de 69 mil toneladas, é a mesma realizada pelo Goldman Sachs, segundo afirmou o banco à Reuters.
O Citi afirma que a produção da Vale Inco está agora totalmente recuperada dos impactos da greve, mas ressalva que a rentabilidade continua oscilando devido aos preços fracos do níquel no mercado internacional.
O aumento na produção de cobre também será de dois dígitos, de acordo com o Citibank: 13% no trimestre e de 31% em relação ao segundo trimestre do ano passado, considerando uma produção de 82 mil toneladas.
De acordo com o JP Morgan, o aumento no volume de produção da Vale deve ser o principal impulso para a melhora dos resultados que companhia apresentará na próxima semana, dia 25.
"O resultado deve apresentar uma melhora sequencial impulsionada principalmente por melhores volumes de minério de ferro, cobre e níquel, já que o primeiro foi afetado pelas chuvas... Os preços devem ficar estáveis ou levemente pra baixo, porém no geral as margens devem ver alguma melhora", afirma o banco em relatório a clientes.
Apesar de reduzir estimativas de preços do minério de ferro para os próximos anos, o JP Morgan mantém recomendação de compra dos papéis da mineradoras a investidores.
"Nesse cenário de incertezas que a economia global se encontra, recomendamos aos investidores a cautela e buscar empresas que tenham baixo custo em commodities e forte oferta de matéria. Dessa forma, a Vale permanece como nossa preferência no setor", afirmam Rodolfo de Angele e Lucas Ferreira em relatório a clientes do banco.
O banco reduziu em 7, 10 e 4% as estimativas de preços para o minério de ferro nos próximos três anos, para 138 dólares em 2012; 135 dólares em 2013 e 120 dólares em 2014.
HSBC ELEVA RECOMENDAÇÃO DA VALE PARA "ACIMA DO MERCADO"
Equipe do HSBC acredita que o aumento da oferta de minério de ferro pode ser adiado, elevando a expectativa de preço a médio prazo
O HSBC elevou hoje a recomendação das ações da Vale de neutro para “acima do mercado” (overweight), e aumentou o preço alvo do ADR (ações de companhia estrangeiras negociadas no mercado americano) da empresa de US$ 22 para US$ 24,50. O banco informou que realizou a mudança por perceber um perfil positivo para a Vale, além de outros motivos.
Apesar de a China, principal mercado consumidor de minério de ferro, ter apresentado dados macroeconômicos fracos e o ruído em torno da crise da dívida europeia, os preços de minério de ferro têm se mantido estáveis. Os analistas do HSBC acreditam ainda que os indicadores da China, que inclui o PIB do país, devem melhorar a partir do segundo semestre.
Além disso, a equipe de commodity do HSBC acredita que o aumento da oferta de minério de ferro pode ser adiado e, desta forma, elevou a expectativa de preço a médio prazo.
O consenso para corte de ganhos, os quais o HSBC citou como risco quando rebaixou a recomendação da Vale, se materializaram e devem acabar após o resultado fraco do primeiro semestre e das revisões em baixa para o ano.
A avaliação entre preço da ação e retorno da empresa (valuation) continua a ser atrativa, na opinião do HSBC, e os 6% de retorno por dividendos devem ser sustentável ao longo dos próximos anos.
PETROBRAS E VALE SOMAM-SE A BERNANKE E BOVESPA SOBE
Ações de Petrobras e Vale sobem perto do final do dia e ajudam índice a avançar 1,25%
A Bovespa acompanhou o bom humor externo e conseguiu engatar a segunda alta seguida e voltar para os 54 mil pontos nesta quarta-feira. Mais uma vez foi o presidente do Federal Reserve (Fed, Banco Central dos EUA), Ben Bernanke, que trouxe o alento para os negócios, ao reiterar que, se necessário, irá adotar novos estímulos econômicos para o país.
Perto do fechamento, a melhora das ações da Petrobras e da Vale, que operaram em queda durante quase todo o pregão, ajudou a Bolsa a ampliar os ganhos. Já o Livro Bege, divulgado no início da tarde, ratificou o que já vinha sendo dito, que a economia norte-americana se expandiu a um ritmo moderado em junho e no começo de julho, mas o mercado de mão de obra mostrou um crescimento apenas "morno" nos EUA.
Com isso, o Ibovespa encerrou com valorização de 1,25%, aos 54.583,13 pontos. Na mínima, o índice atingiu 53.551 pontos (-0,66%) e, na máxima, 54.588 pontos (+1,26). No mês, a Bolsa conseguiu voltar para o campo positivo (+0,42%), mas, no ano, ainda tem queda de 3,83%. O giro financeiro limitou-se a R$ 4,883 bilhões.
O operador de uma corretora paulista observou que o chairman do Fed não disse nada de diferente, mas ponderou que nesta quarta-feira o mercado está num dia "bom". "Ele (Bernanke) não falou nada de diferente. O mercado tem um dia bom e um mau, hoje ele estava num dia bom", brincou, ressaltando ainda que em algum momento deve haver uma "enxurrada de dinheiro" para a Bolsa. "O nosso charme era o juro, agora o juro está baixo e o investidor vai buscar algo mais rentável", disse o profissional.
Por aqui, as ações da Petrobras conseguiram virar no final. O papel ON subiu 0,05% e o PN ganhou 0,42%. Na Nymex, o contrato de petróleo com vencimento em agosto encerrou com valorização de 0,73%, a US$ 89,87 por barril, com os investidores ignorando os dados de estoques comerciais da commodity nos EUA e dando atenção a questões sazonais e fatores geopolíticos.
Vale fechou sem direção única. A ação ON subiu 0,13% e a PNA perdeu 0,36%. Os papéis refletiram a aprovação, na terça-feira, da Medida Provisória (MP) que altera a forma de cálculo da Compensação Financeira pela Exploração de Recursos Minerais (CFEM), conhecida como os royalties da mineração. Na prática, o artigo aprovado na Câmara representa um aumento do imposto cobrado das mineradoras. Por outro lado, a expectativa para o relatório de produção da mineradora no segundo trimestre, que será divulgado logo após o fechamento do pregão, é positiva, já que deve apontar crescimento no período.
O destaque de queda do índice foi a Oi PN (-4,48%), seguida de TIM ON (-2,77%), Trasmissão Paulista PN (-2,29%) e Oi ON (-2,24%). As ações das empresas de telefonia refletiram a notícia de que a Anatel tomará nesta quarta-feira medidas duras que incluem suspensão de vendas de linhas da TIM, Oi e Claro. Já o lado positivo foi liderado por Banco do Brasil (+6,98%).
Em Nova York, o índice Dow Jones fechou com ganho de 0,81%, o S&P 500 subiu 0,67% e o Nasdaq, +1,12%.